En la mayoría de grupos hosteleros, la merma se "conoce" pero no se controla: se apunta lo que se tira al cerrar y se ignora todo lo demás. La diferencia entre lo que compras y lo que realmente vendes puede comerse varios puntos de food cost sin que nadie la vea, porque se reparte en decenas de pequeñas pérdidas diarias que ningún cierre mensual explica. Esta guía explica qué es el control de mermas, cómo calcular la merma con una fórmula sencilla y un ejemplo en euros, qué porcentaje es razonable y qué palancas la reducen de verdad.
¿Qué es el control de mermas?
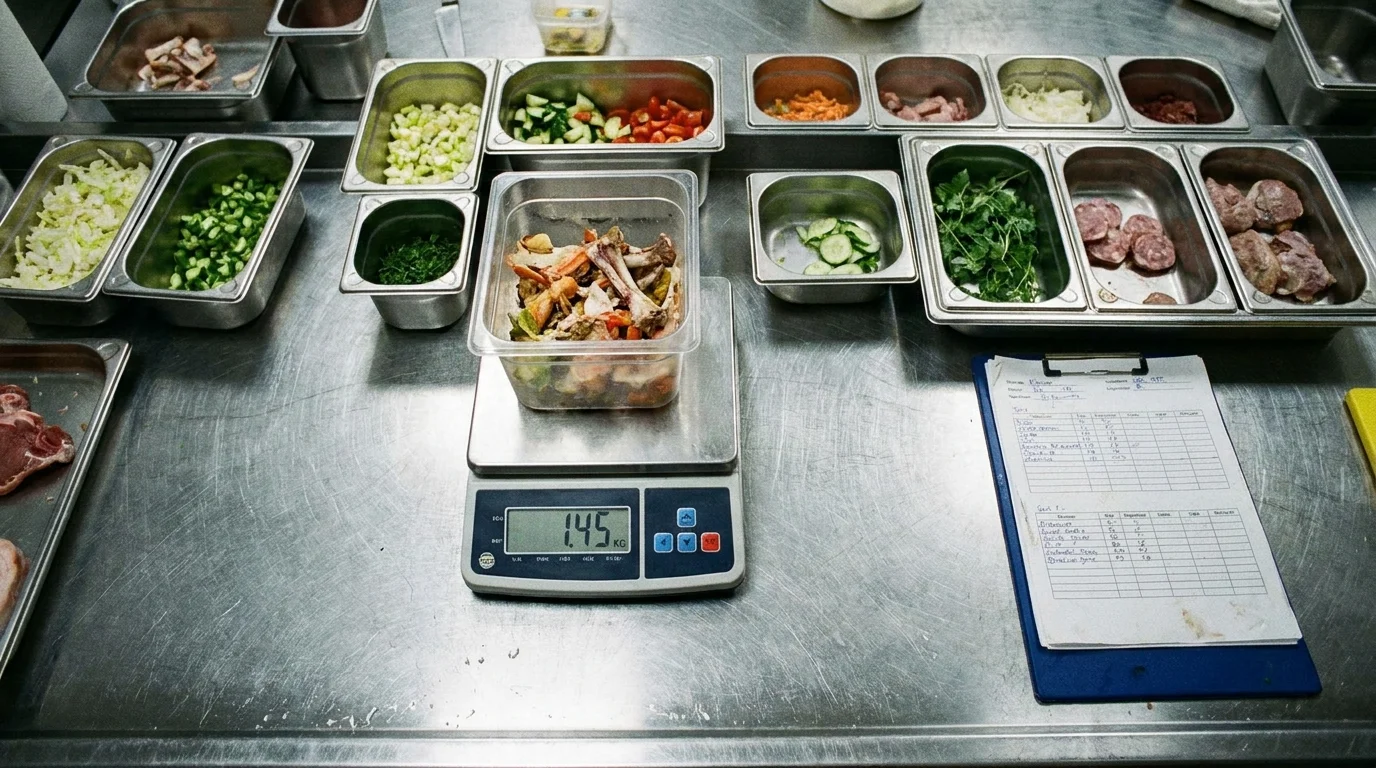
El control de mermas es el proceso de medir, registrar y reducir la diferencia entre el producto que compras y el que realmente vendes o sirves. No consiste solo en apuntar lo que se tira: consiste en comparar el consumo teórico —lo que dicen tus escandallos que deberías haber gastado según las ventas— con el consumo real —lo que de verdad ha salido de tu inventario— y actuar sobre la diferencia.
Esa definición tiene una consecuencia práctica inmediata: sin inventarios fiables y sin escandallos actualizados, no hay control de mermas posible, solo estimaciones. Y en un grupo multi-local el problema se multiplica: cada centro merma distinto, cada uno la registra (o no) a su manera, y la central no puede comparar. La merma agregada del grupo aparece diluida en el food cost del cierre mensual, cuando ya no hay decisión posible.
Tipos de merma: operativa, conocida y desconocida
No toda la merma es igual, y confundirlas es la primera causa de que no se controlen. En hostelería conviven tres tipos:
Merma operativa (o de proceso). La pérdida inherente a manipular producto: limpieza, cortes, deshuesado, cocción. Un salmón entero no rinde el 100% de su peso en raciones. Esta merma es normal y previsible — y precisamente por eso debe estar ya incorporada en el rendimiento de cada escandallo. Si tu ficha técnica no la recoge, tu consumo teórico nace mal calculado.
Merma conocida. La que se registra: caducidades, roturas, errores de producción, producto retirado del buffet al cierre. Es la punta visible del iceberg — la que aparece en el parte de mermas cuando existe la disciplina de apuntarla.
Merma desconocida. La diferencia de inventario que nadie explica: sobreporcionado en cocina, errores de recepción que se aceptaron sin validar, consumo sin registrar, invitaciones no apuntadas. No aparece en ningún parte, y en la práctica suele ser mayor que la conocida. Es exactamente el pain que más se repite en operaciones multi-centro: no se mide bien dónde se pierde producto, así que la pérdida no tiene dueño ni causa — y lo que no tiene causa no se puede corregir.
¿Cómo se calcula la merma? Fórmula y ejemplo
El cálculo del control de mermas se apoya en tres números que cualquier operación puede obtener: el stock inicial, las compras del periodo y el stock final. Con ellos:
Merma = consumo real − consumo teórico (ventas × escandallo)
% de merma = merma € ÷ consumo real € × 100
Un ejemplo con números redondos. Un local compra 20.000 € de producto al mes. Empezó el mes con 6.000 € de stock y lo terminó con 5.500 €. Su consumo real es 6.000 + 20.000 − 5.500 = 20.500 €. Según sus ventas y sus escandallos, el consumo teórico del mes era de 18.900 €. La diferencia — 1.600 € al mes, un 7,8% del consumo — es merma: producto que salió del almacén y no se convirtió en venta. Al año, unos 19.200 € en un solo local. En un grupo, multiplícalo por el número de centros.
Dos condiciones para que este cálculo no mienta. Primera: los recuentos tienen que ser fiables — si tu inventario miente, la merma calculada es ficción. Segunda: los escandallos tienen que estar vivos — un escandallo de hace tres meses con precios y recetas viejas desplaza la "merma" hacia donde no está. El cálculo es sencillo; la disciplina de datos que lo sostiene es donde fallan la mayoría de operaciones.
¿Qué porcentaje de merma es aceptable?
Depende del tipo de operación, y cualquier cifra única sería engañosa. Las horquillas que vemos en la práctica en grupos multi-local:
Horquillas operativas observadas en grupos multi-local; el descarte de perecedero, medido en clientes activos de Controliza.
Pero el criterio útil no es la cifra absoluta: es la trazabilidad. El porcentaje aceptable es el que puedes explicar. Un 6% de merma con causa asignada (cuánto es operativa, cuánto caducidad, cuánto diferencia de inventario) es una operación bajo control con margen de mejora. Un 3% "oficial" que solo recoge lo que alguien se acordó de apuntar es descontrol con buena imagen. La señal de alarma no es la merma alta: es la merma sin causa.
Cómo reducir las mermas: 5 palancas
1. Inventario fiable: sin stock real no hay control
Todo el cálculo anterior descansa sobre el stock inicial y final. Si los recuentos son irregulares, cada centro cuenta a su manera o las diferencias se regularizan sin investigar, la merma calculada no significa nada. Un inventario con recuentos guiados y stock en tiempo real es la base: convierte la diferencia de inventario en un dato con fecha, centro y familia de producto — el punto de partida para asignar causas.
2. Escandallos vivos: el consumo teórico tiene que ser verdad
El consumo teórico sale de multiplicar ventas por escandallo. Si la receta real de cocina ya no es la de la ficha, o los rendimientos no reflejan la merma operativa real, la comparación teórico contra real señala culpables equivocados. Mantener los escandallos conectados a producción hace que la brecha que queda sea merma de verdad, no error de ficha.
3. Producir según demanda, no según miedo
Una parte enorme de la merma nace antes de que el producto toque la cocina: se compra y se produce "por si acaso". El colchón de seguridad de cada responsable es merma programada. Ajustar la producción a una predicción de demanda por referencia, día y local ataca la merma en origen: los grupos que pasan de producir por experiencia a producir por predicción reducen el desperdicio por sobrepreparación — en perecedero diario, hasta un 30-40%.
4. Validar la recepción: la merma que entra por la puerta
Parte de la "merma" nunca fue tuya: es producto que no llegó, llegó incompleto o llegó a un precio distinto del pactado, y se aceptó sin validar. Esas desviaciones de albarán — típicamente un 1-3% del volumen comprado, en pequeñas diferencias repetidas que individualmente nadie ve — aparecen después como diferencia de inventario. Conciliar pedido, albarán y factura en la recepción cierra esa puerta.
5. Comparar entre centros: el estándar lo marca el que lo hace bien
En un grupo, la palanca más barata es la comparabilidad. Si el mismo concepto de negocio merma un 3% en un centro y un 9% en otro, la diferencia no es mala suerte: es proceso. Medir la merma igual en todos los centros y compararla cada semana convierte al mejor local en el estándar replicable del grupo — y hace visible en días lo que el cierre mensual tapaba.
¿Sabes cuánto pierde cada uno de tus locales en mermas — y por qué causa?
Controliza conecta inventario, escandallos, recepción y predicción para que la merma de cada centro tenga cifra y causa. Solicita una demo personalizada y calcula cuánto margen puedes recuperar.
El reto multi-local: dónde vive el control de mermas (y qué papel juega tu ERP)
El control de mermas no vive en el ERP, y no es un defecto del ERP: es que no es su trabajo. Tu ERP consolida y contabiliza — te dirá cuánto costó el producto consumido, pero no dónde se perdió, en qué centro, en qué familia ni por qué causa. Esa medición pertenece a la capa operativa: la que ve el pedido, la recepción, el recuento, el escandallo y la venta, centro a centro, y puede cruzarlos a diario.
Por eso el control de mermas en un grupo no se resuelve añadiendo un módulo más al ERP ni con hojas de cálculo por local: se resuelve con una capa operativa que mida igual en todos los centros y alimente al ERP con datos ya validados — sin sustituir tu ERP. La merma deja de ser una línea opaca del food cost y pasa a ser un dato operativo con dueño, causa y tendencia. Y lo que tiene dueño y causa, se reduce.
Preguntas frecuentes sobre el control de mermas
¿Merma y desperdicio alimentario son lo mismo?
No exactamente. El desperdicio alimentario es la comida que acaba en la basura; la merma es toda diferencia entre consumo real y teórico, incluya o no comida tirada: también son merma las diferencias de inventario, el sobreporcionado o las desviaciones de recepción. Todo desperdicio es merma; no toda merma es desperdicio.
¿Cada cuánto hay que calcular la merma?
El cálculo completo (con inventario) al ritmo de tus recuentos — semanal o quincenal en familias críticas, mensual como mínimo. La merma conocida (caducidades, producción descartada) se registra a diario: si se deja para el cierre, se pierde la causa.
¿Qué es la merma desconocida y por qué importa tanto?
Es la diferencia de inventario sin causa registrada: sobreporcionado, errores de recepción, consumo sin apuntar. Importa porque suele ser mayor que la merma conocida y porque, al no tener causa, nadie la corrige — se asume como "cosas de la operación" y se paga cada mes.
¿Qué necesito para empezar a controlar las mermas?
Tres cosas, en este orden: recuentos de inventario fiables y homogéneos entre centros, escandallos actualizados que hagan creíble el consumo teórico, y un registro diario de merma conocida con causas. Con eso ya puedes calcular la fórmula de esta guía; la predicción y la validación de recepción vienen después para reducirla.

